نگاهی به عرضه اولیه سازه پوشش ماموت
عرضه اولیه «سازه پوشش ماموت» با نماد «فِساپ» نخستین گام گروه ماموت برای ورود شرکتهای زیرمجموعه به بازار سرمایه است؛ رویدادی که مدیران این گروه در نشست معارفه، آن را بخشی از برنامه توسعه حاکمیت شرکتی و عرضه تدریجی سایر شرکتهای زیرمجموعه عنوان کردند.
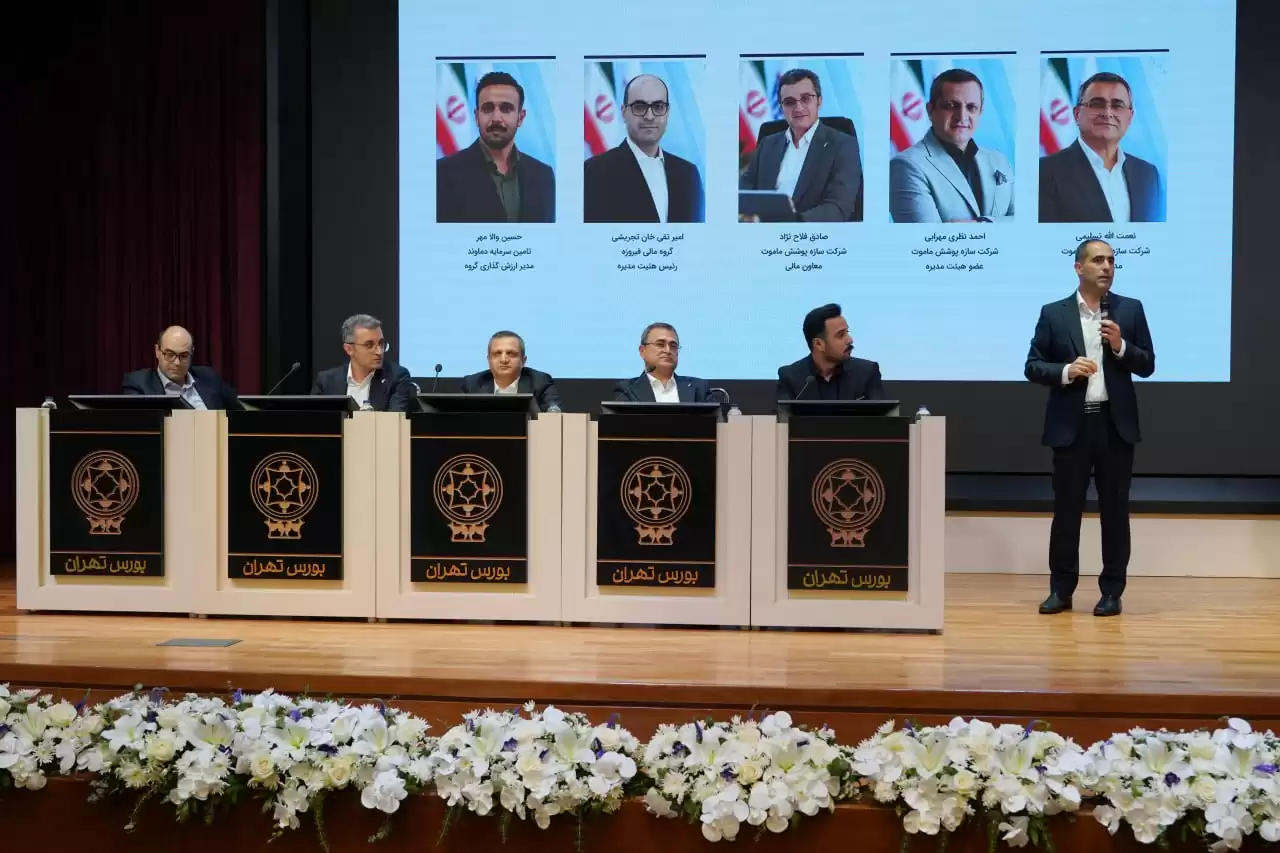
با نهایی شدن فرآیند پذیرش و درج نام شرکت «سازه پوشش ماموت» با نماد معاملاتی «فِساپ»، نخستین نماینده گروه صنعتی ماموت در آستانه ورود به بازار سرمایه قرار گرفته است. بر اساس برنامه عرضه، ۵ درصد از سهام شرکت در عرضه اولیه به سرمایهگذاران اختصاص مییابد و ۵ درصد دیگر نیز در اختیار کارگزار/بازارگردان قرار خواهد گرفت. مدیران گروه ماموت در نشست معارفه، برنامه خود برای توسعه حضور شرکتهای زیرمجموعه در بازار سرمایه را نیز تشریح کردند.
گروه صنعتی ماموت در حوزههای متنوعی از جمله خودروهای تجاری و سواری، تریلرسازی، سازههای صنعتی و ساختمانی و خدمات فعالیت دارد. ورود سازه پوشش ماموت به بورس، نخستین گام این گروه برای حضور شرکتهای زیرمجموعه در بازار سرمایه عنوان شده است.
فعالیت «فِساپ» بر سه حوزه اصلی ساندویچ پانل، سازههای فولادی و کانکس و ساختمانهای پیشساخته متمرکز است. بر اساس اطلاعات ارائهشده در نشست معارفه، سازه پوشش ماموت در بازار ساندویچ پانل و کانکسهای تخصصی رتبه نخست را در اختیار دارد و در حوزه سازههای فولادی نیز سابقه اجرای بیش از ۲۶۰۰ پروژه را ثبت کرده است.
در کنار توسعه محصولات اصلی، شرکت برنامه گسترش پروژههای کلیدتحویل، بازارهای صادراتی و محصولات تخصصی را دنبال میکند. در افق توسعه، افزایش سهم صادرات، توسعه خدمات نصب و گسترش فروش سه حوزه اصلی کسبوکار از محورهای برنامه رشد «فِساپ» تا سال ۱۴۰۹ است.
مومنی: عرضه «فِساپ» آغاز مسیر ورود شرکتهای ماموت به بازار سرمایه است
محمد مومنی، مدیرعامل گروه ماموت، در نشست عرضه اولیه شرکت سازه پوشش ماموت، حضور این شرکت در بازار سرمایه را بخشی از برنامه گروه برای عرضه تدریجی شرکتهای زیرمجموعه عنوان کرد.
او گفت: «استراتژی ماموت بر چهار محور با عنوان «RISE» استوار است که شامل توسعه فناوری و استفاده از هوش مصنوعی، یکپارچگی و حاکمیت در شرکتهای زیرمجموعه، رشد پایدار و رویکرد «Expect the Best» میشود.»
مومنی تأکید کرد: «در رویکرد گروه ماموت، شرکتها باید در حوزه فعالیت خود از جایگاه رقابتی بالایی برخوردار باشند و این گروه قصد دارد در ادامه، سایر شرکتهای خود را نیز به بازار سرمایه معرفی کند.»
او در ادامه به سیاستهای گروه در حوزه منابع انسانی، محیط زیست، مسئولیت اجتماعی و مشتریمداری اشاره کرد. به گفته مومنی، حدود ۸۰ درصد برق مورد نیاز مجموعه صنعتی ماموت از برق سبز و نیروگاههای خورشیدی تأمین میشود و گروه در حال توسعه نیروگاههای خورشیدی در نقاط مختلف کشور است.
مومنی: ورود به بورس نتیجه تغییر ساختار و تقویت حاکمیت شرکتی است
مومنی در بخش دیگری از سخنان خود تاریخچه توسعه گروه ماموت را تشریح کرد و گفت: «این گروه در دهه ۷۰ با تمرکز بر حوزههایی مانند ساختمان و لجستیک توسعه یافت و در دهههای ۸۰ و ۹۰ دامنه کسبوکارهای خود را گسترش داد.»
به گفته او، در دهه ۹۰ و اوایل دهه ۱۴۰۰ تنوعبخشی به فعالیتهای گروه افزایش یافت و پس از آن، جداسازی مالکیت از مدیریت و تقویت ساختار حاکمیت شرکتی در دستور کار قرار گرفت. مومنی ورود به بازار سرمایه را مرحله جدید این مسیر عنوان کرد و گفت: «آمادهسازی شرکتها برای عرضه اولیه تنها به اعداد و صورتهای مالی محدود نبوده است.»
مدیرعامل ماموت افزود: «برای شرکتهای زیرمجموعه، استراتژی و شاخصهای کلیدی عملکرد (KPI) تعیین شده و عملکرد آنها بهصورت مستمر در جلسات مدیریتی و هیئتمدیره مورد پایش قرار میگیرد. همچنین کمیتههایی مانند حسابرسی، ریسک و تطبیق (Compliance) در ساختار گروه فعال هستند.
مومنی مدل فعالیت هلدینگ را «موتور خلق ارزش» (Value Engine) توصیف کرد که به گفته او دو وظیفه اصلی دارد؛ نخست، اطمینان از تحقق اهداف مالی و عملیاتی شرکتها و دوم، ایجاد ساختاری که عملکرد شرکتها به یک مدیر یا فرد خاص وابسته نباشد و قابلیت تداوم داشته باشد.
او عرضه اولیه سازه پوشش را نتیجه طی شدن این فرآیند دانست و گفت: «ورود به بازار سرمایه امکان مشارکت سهامداران جدید در شرکت را فراهم میکند.»
مومنی همچنین عملکرد مالی، پایداری درآمد و فروش و ظرفیت رشد را از جمله معیارهای ارزیابی شرکتها عنوان کرد و افزود: «با ورود شرکتها به بازار سرمایه، مسئولیت گروه در قبال سهامداران افزایش مییابد و هلدینگ نقش نظارتی خود را در شرکتهای بورسی ادامه خواهد داد.»
تسلیمی: عرضه اولیه سازه پوشش نتیجه ۳ سال آمادهسازی است
نعمتالله تسلیمی، مدیرعامل شرکت سازه پوشش ماموت، در مراسم عرضه اولیه این شرکت گفت: «ورود به بورس تصمیمی یکشبه نبوده و دستکم سه سال برای بررسی، آمادهسازی و اجرای آن زمان صرف شده است.»
به گفته او، هدف از عرضه اولیه صرفاً تأمین مالی نبوده و نحوه عرضه سهام نشان میدهد نگاه شرکت به بازار سرمایه فراتر از جذب منابع مالی است.
تسلیمی درباره مدل کسبوکار سازه پوشش نیز توضیح داد: «این شرکت تلاش کرده راهکاری یکپارچه برای پروژههای ساختمانی ارائه کند.» به گفته او، در روش سنتی، قیمت سازه فلزی و ساندویچ پانل بهصورت جداگانه مقایسه میشود و ممکن است قیمت اولیه سازه پوشش بالاتر به نظر برسد، اما این شرکت در مرحله طراحی، وزن سازه، ضخامت ورق و مشخصات پوشش را بهصورت همزمان بررسی میکند.
او افزود: «در برخی پروژهها، این رویکرد مهندسی میتواند هزینه نهایی هر مترمربع را کاهش دهد و به رقابتپذیری بیشتر پروژه منجر شود.»
تسلیمی همچنین به ارتباط سازه پوشش با سایر شرکتهای گروه ماموت اشاره کرد و گفت: «مشتریان این شرکت در ادامه میتوانند از خدمات سایر بخشهای گروه، از جمله حوزههای نقدینگی، لجستیک، حملونقل و خودرو استفاده کنند.»
به گفته او، شکلگیری این ارتباط میان شرکتهای مختلف، یک اکوسیستم یکپارچه ایجاد کرده که میتواند برای مشتری و در ادامه برای سهامداران نیز مزیت ایجاد کند.
فلاحنژاد: هدف فروش «فِساپ» در سال ۱۴۰۵، ۱۴.۷ همت است
صادق فلاحنژاد، معاون مالی شرکت سازه پوشش ماموت، در نشست عرضه اولیه سازه پوشش، درباره وضعیت سرمایه و عملکرد مالی شرکت توضیح داد. او گفت سرمایه ثبتشده شرکت به ۷۳۷ میلیارد تومان رسیده و در حال حاضر شامل ۷ میلیارد و ۳۷۰ میلیون سهم است.
او افزود: «فروش سازه پوشش از ۱۴۰ میلیارد تومان در سال ۱۴۰۰ به سه هزار و ۲۸۰ میلیارد تومان در سال ۱۴۰۳ و چهار هزار و ۹۳۰ میلیارد تومان در سال ۱۴۰۴ رسیده و برنامه شرکت، دستیابی به فروش ۱۴ هزار و ۷۰۰ میلیارد تومانی در سال ۱۴۰۵ است.»
فلاحنژاد همچنین از بهبود حاشیه سود شرکت در سالهای اخیر خبر داد و گفت: «بر اساس ارقام ارائهشده، حاشیه سود ناخالص از ۱۰.۷ درصد در سال ۱۴۰۰ به ۱۶.۶ درصد در سال ۱۴۰۴ رسیده و حاشیه سود عملیاتی نیز از ۴ درصد به ۱۲.۴ درصد افزایش یافته است. حاشیه سود خالص شرکت نیز از ۳.۱ درصد در سال ۱۴۰۰ به ۱۰ درصد در سال ۱۴۰۴ رسیده است.»
فلاحنژاد درباره چشمانداز حاشیه سود شرکت تا سال ۱۴۰۹ نیز گفت: «پیشبینی میشود حاشیه سود ناخالص تا آن سال به ۲۱.۷ درصد، حاشیه سود عملیاتی به ۱۷.۹ درصد و حاشیه سود خالص به ۱۳.۷ درصد برسد.»
او همچنین برنامه فروش بخشهای مختلف شرکت را تشریح کرد و افزود: «فروش ساندویچ پانل از ۱۰.۶۵ همت در سال ۱۴۰۵ به ۴۳.۲۵ همت در سال ۱۴۰۹ پیشبینی شده است. فروش بخش سازه نیز از ۲.۳۹ همت به ۱۰.۶۷ همت و فروش کانکس از ۱.۴ همت به ۸.۲۱ همت در همین بازه افزایش خواهد یافت.»
نظریمهرابی: سازه پوشش به دنبال تغییر قواعد بازار است
احمد نظریمهرابی، عضو هیئتمدیره شرکت سازه پوشش ماموت، با اشاره به رویکرد گروه برای ایجاد رشد مستمر گفت: «یکی از محورهای اصلی استراتژی سازه پوشش، تلاش برای تغییر قواعد بازار به جای صرفاً پاسخگویی به تقاضای موجود است.»
او با اشاره به چارچوبهای مختلف رشد، از رویکرد «بازآفرینی بازار» بهعنوان یکی از جهتگیریهای مورد توجه ماموت نام برد و گفت: «این رویکرد بر توسعه محصولات جدید و تغییر الگوی بازار استوار است.»
به گفته نظریمهرابی، تحقیق درباره نیازهای بازار و توسعه محصول جدید، بخش قابل توجهی از فعالیتهای شرکت را به خود اختصاص داده است.
عضو هیئتمدیره ماموت، توسعه بازار، افزایش نفوذ در بازارهای موجود، ایجاد کانالهای جدید فروش و تنوعبخشی به محصولات را از دیگر محورهای برنامه رشد سازه پوشش عنوان کرد.
او افزود طی دو سال گذشته جلسات و تیمهای عملیاتی متعددی برای پیشبرد این برنامهها شکل گرفته است. به گفته نظریمهرابی، رویکرد شرکت در بازاریابی و فروش نیز صرفاً تبلیغاتی نیست و موضوعاتی مانند توسعه محصولات، سیاستهای قیمتگذاری و شرایط پرداخت، توسعه کانالهای فروش داخلی و صادراتی، بهینهسازی فرآیند فروش و بهبود تجربه مشتری را در بر میگیرد.
نظریمهرابی خاطرنشان کرد: «تمرکز سازه پوشش بر ایجاد «قفلشدن مشتری» است؛ رویکردی که هدف آن افزایش هزینه جابهجایی مشتری و ایجاد انگیزه برای ادامه همکاری با شرکت است.»
او اظهار داشت: «سازه پوشش بیش از دو سال است روی این استراتژی کار میکند و هدف نهایی این اقدامات، تقویت ارتباط با مشتری، افزایش ماندگاری فروش و در نهایت بهبود سودآوری شرکت است.»
تجریشی: «فِساپ» نخستین شرکت بورسی بخش محصولات فلزی ساختمانی است
امیر تقیخان تجریشی، رئیس هیئت مدیره گروه مالی فیروزه، در ادامه نشست عرضه اولیه با اشاره به سابقه فعالیت گروه ماموت گفت: «سازه پوشش بهعنوان یکی از شرکتهای این گروه صنعتی و خدماتی، در بازار سرمایه پذیرفته شده است.»
به گفته او، در گروه «ساخت محصولات فلزی» چهار زیرگروه وجود دارد و سازه پوشش نخستین شرکت پذیرفتهشده در زیرگروه «تولید محصولات فلزی ساختمانی» محسوب میشود. او این پذیرش را نخستین حضور یک شرکت از این بخش در بورس تهران عنوان کرد و گفت: «بخش قابل توجهی از شرکتهای فعال در این گروه تاکنون در حوزههای بالادستی متمرکز بودهاند.»
تجریشی همچنین به بررسی عرضههای اولیه دو سال اخیر اشاره کرد و گفت: «در این بررسی، ارزشگذاری اولیه شرکتها و قیمت آنها در روز عرضه مورد مقایسه قرار گرفته است.»
بر اساس آمار ارائهشده در این نشست، شرکتهای پذیرفته شده در این دوره بهطور متوسط در هفته نخست پس از عرضه حدود ۱۰۰ درصد بازدهی داشتهاند و بازدهی آنها تا رسیدن به قیمت تعادلی نیز بهطور متوسط حدود ۳۰ تا ۴۰ درصد بوده است. همچنین تخفیف در نظر گرفتهشده برای سهامداران در روز عرضه نیز در این بررسی لحاظ شده است.