کارشناسان حوزه تولید و انبارداری میگویند دقت در محاسبه هزینه تولید به اطلاعات درست درباره مقدار مواد اولیه خریداریشده و مصرفشده وابسته است. به گفته آنان، مغایرت در این اطلاعات برآورد موجودی، برنامهریزی تأمین و محاسبه قیمت تمامشده را تحت تأثیر قرار میدهد و کنترل وزن مواد اولیه باید در چند نقطه از مسیر ماده، از دریافت تا مصرف، انجام شود.
بر اساس این توضیحات، هر قیمت تمامشدهای که در کارخانه محاسبه میشود بر یک فرض ساده بنا شده است: مقدار مواد اولیه خریداریشده و مقدار مصرفشده از آن مشخص است. اگر این دو عدد دقیق نباشند، سایر محاسبات، از برآورد موجودی تا تعیین قیمت محصول، بر پایهای لرزان قرار میگیرند.
بسیاری از مدیران تولید با وضعیتی آشنا هستند که در آن گزارش انبار عددی را نشان میدهد و شمارش واقعی عددی دیگر. به گفته کارشناسان، این اختلاف معمولاً یکشبه ایجاد نمیشود، بلکه از خطاهای کوچکی شکل میگیرد که در مراحل مختلف تکرار میشوند و در پایان دوره به مغایرتی تبدیل میشوند که ریشهیابی آن دشوار است.
منشأ مغایرت وزن مواد اولیه در زنجیره تولید
فعالان این حوزه چند نقطه مشخص را منشأ ورود مغایرت وزنی به زنجیره تولید میدانند. نخستین مورد، اختلاف محموله با اسناد خرید است. وزن قیدشده در بارنامه یا فاکتور فروشنده همیشه با وزن واقعی کالای تحویلی یکسان نیست و اگر محموله هنگام ورود توزین نشود، این اختلاف بیصدا وارد حسابها میشود.
ثبت نادرست مقدار مصرف، منشأ دیگر این مغایرتهاست. وقتی مصرف مواد در خط تولید بر اساس تخمین یا حافظه ثبت شود، دقت دادهها به سلیقه و تجربه فرد وابسته میشود. ضایعات ثبتنشده نیز در همین دسته قرار میگیرند. ریزش مواد، دورریز، نمونهبرداری و برگشتیها اگر ثبت نشوند، در گزارشها بهصورت «مصرف مبهم» یا «کسری انبار» ظاهر میشوند.
چهارمین منشأ، خطاهای اندازهگیری است. به گفته کارشناسان، استفاده از ابزار نامناسب، ترازوی کالیبرهنشده یا روشهای چشمی و تخمینی، خطایی سیستماتیک ایجاد میکند که با تکرار روزانه انباشته میشود.

پیامد مغایرتهای وزنی بر عملیات و قیمت تمامشده
کارشناسان تأکید میکنند مغایرتهای وزنی فقط یک مسئله حسابداری نیستند و بر عملیات روزمره کارخانه اثر میگذارند. یکی از این پیامدها دشواری در تطبیق موجودی است، زیرا انبارداران و مسئولان مالی زمان زیادی را صرف پیدا کردن علت اختلافها میکنند.
اختلال در برنامهریزی تأمین، پیامد دیگری است که به آن اشاره شده است. اگر موجودی ثبتشده با موجودی واقعی فاصله داشته باشد، سفارشگذاری یا زودتر از نیاز انجام میشود یا دیرتر از آن، که هر دو حالت هزینهزا هستند. افزون بر این، دقت محاسبه هزینه تولید کاهش مییابد. قیمت تمامشده بر پایه مصرف واقعی محاسبه میشود و هر خطا در ورودی مستقیماً به خروجی منتقل میشود و تصمیمهای قیمتگذاری و بودجهبندی را تحت تأثیر قرار میدهد.
روشهای کنترل وزن مواد اولیه
به گفته فعالان این حوزه، کنترل وزن مواد اولیه به یک اقدام واحد خلاصه نمیشود و در چند نقطه از مسیر ماده انجام میگیرد. نخستین گام، توزین هنگام دریافت است؛ یعنی مبنا قرار دادن وزن واقعی، نه وزن اسنادی، در لحظه ورود کالا به کارخانه. گام دوم، ثبت مقدار مصرف از طریق توزین یا ثبت منظم مواد خارجشده از انبار برای هر سفارش تولید یا شیفت کاری است.
تطبیق اطلاعات انبار و تولید، یعنی مقایسه دورهای مقدار دریافتی، مصرفی، ضایعات و موجودی باقیمانده، گام سوم عنوان شده است. گام چهارم نیز انتخاب تجهیزات متناسب با هر مرحله است، به این معنا که برای هر نقطه توزین، ابزاری لازم است که با نوع کالا، حجم کار و شرایط محیط همخوانی داشته باشد. کارشناسان یادآوری میکنند که هیچ تجهیزی بهتنهایی مشکل را حل نمیکند و دقت دستگاه زمانی ارزش دارد که نتیجه توزین ثبت شود و در گزارشهای انبار و تولید به کار رود.
مدیرعامل دیجی باسکول در اینباره گفت: «بسیاری از مغایرتهای انبار از همان لحظه ورود کالا شروع میشود؛ جایی که وزن واقعی ثبت نمیشود و عدد اسنادی مبنای محاسبات قرار میگیرد. توزین دقیق در ابتدای مسیر و ثبت منظم نتیجه آن، پایهای قابل اتکا برای تطبیق موجودی و محاسبه هزینهها فراهم میکند. البته انتخاب تجهیزات باید بر اساس نوع کالا، ظرفیت موردنیاز و شرایط محیط انجام شود.»
کاربرد باسکول کفهای در بخش دریافت و توزین مواد
در بخشهایی از کارخانه، مواد اولیه بهشکل اقلام بستهبندیشده یا قابل جابهجایی دستی وارد میشوند و توزین آنها به تجهیزات سنگین نیاز ندارد. باسکول کفه ای در همین موقعیتها کاربرد دارد. از نمونههای رایج کاربرد آن میتوان به توزین کیسهها و گونیهای مواد اولیه مانند افزودنیها، پودرها و مواد دانهای بستهبندیشده، قطعات و اجزای تولیدی برای کنترل وزن ورودی یا مقدار تحویلی به خط تولید، و کارتنها و بستههای کوچک و متوسط در محل دریافت یا انبار اشاره کرد. این دستگاه برای اقلامی مناسب است که وزن و ابعادشان با ظرفیت و اندازه کفه آن تناسب داشته باشد.
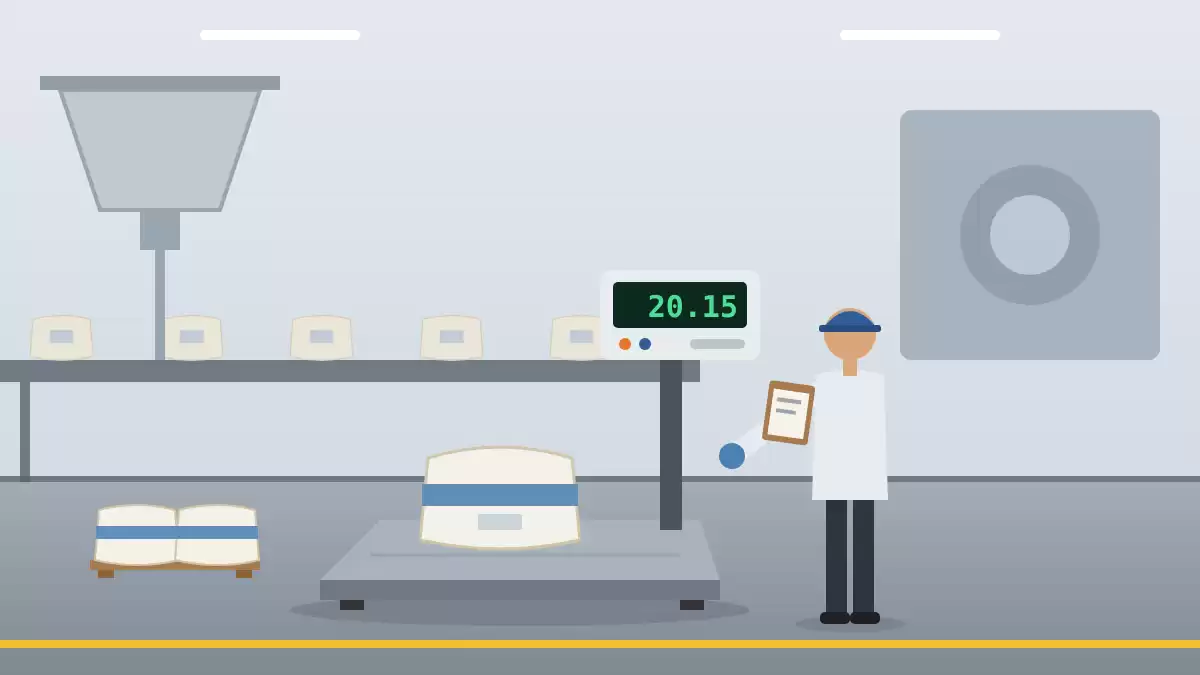
به گفته کارشناسان دیجی باسکول، سهولت استفاده در ایستگاههای کاری، امکان نصب در محل دریافت یا کنار خط تولید و مناسب بودن برای توزینهای مکرر روزانه از مزیتهای این نوع ترازو در محیط کارخانه است. با این حال، باسکول کفهای راهکار همه نیازهای توزین صنعتی نیست و برای محمولههای بسیار سنگین، کامیونها یا مواد فلهای خاص، تجهیزات دیگری مانند باسکولهای بزرگتر یا سیستمهای توزین ویژه مناسبترند. کارشناسان شناخت محدوده کاربرد هر ابزار را بخشی از انتخاب درست میدانند.
معیارهای انتخاب باسکول کفهای برای واحدهای تولیدی
کارشناسان به واحدهای تولیدی که قصد خرید باسکول کفهای برای کنترل وزن مواد اولیه را دارند، توصیه میکنند پیش از تصمیمگیری چند معیار را بررسی کنند. نخستین معیار، ظرفیت موردنیاز است. بیشترین وزن اقلامی که قرار است توزین شوند باید مشخص باشد و ظرفیت دستگاه بهتر است با حاشیه اطمینان نسبت به سنگینترین قلم انتخاب شود تا فشار مداوم به سنسور وارد نشود. ابعاد کفه نیز باید با بستهها و قطعات مورد توزین سازگار باشد، زیرا اگر کالا از کفه بیرون بزند، پایداری و دقت اندازهگیری کاهش مییابد.
دقت و تفکیکپذیری دستگاه، معیار دیگری است که به ارزش ماده و حساسیت فرایند بستگی دارد. به گفته کارشناسان، موادی که قیمت بالایی دارند یا در فرمولاسیون نقش حساسی ایفا میکنند، به دقت بیشتری نیاز دارند. شرایط محیطی هم اهمیت دارد؛ گردوغبار، رطوبت، ضربه، ارتعاش و ترکیبات شیمیایی موجود در محیط بر عمر و عملکرد دستگاه اثر میگذارند و محیط کارگاهی با شرایط سخت به ساختار مقاومتری نیاز دارد.
قابلیتهای ثبت اطلاعات، آخرین معیار مطرحشده است. اگر قرار باشد نتایج توزین وارد گزارشهای انبار یا تولید شوند، وجود خروجی داده، امکان اتصال به رایانه یا چاپگر و قابلیتهایی مانند ثبت تعداد یا مجموع وزن اهمیت پیدا میکند. کالیبراسیون دورهای و ارائه خدمات پس از فروش نیز از عواملی عنوان شدهاند که اعتبار اندازهگیری را در طول زمان حفظ میکنند.
کنترل وزن در کنار ثبت اطلاعات و مدیریت ضایعات
کارشناسان کنترل وزن مواد اولیه را یکی از پایههای دقت در محاسبه هزینه تولید میدانند، اما تأکید میکنند که این اقدام بهتنهایی کافی نیست. به گفته آنان، نتیجه زمانی قابل اتکا خواهد بود که توزین درست در کنار ثبت صحیح اطلاعات، مدیریت ضایعات و کنترل فرایند تولید انجام شود. از نگاه این کارشناسان، انتخاب تجهیزات توزین مناسب، از جمله باسکول کفهای برای اقلام و بستههای متناسب با ظرفیت آن، گامی عملی در این مسیر است؛ به شرط آنکه نتایج توزین در چرخه ثبت و تطبیق اطلاعات کارخانه به کار گرفته شود.